※本記事にはプロモーション(広告)が含まれます。本記事は一般的な情報提供を目的としたもので、個別の法律相談ではありません。
その繰り返しは、ひとりで止めなくていい。
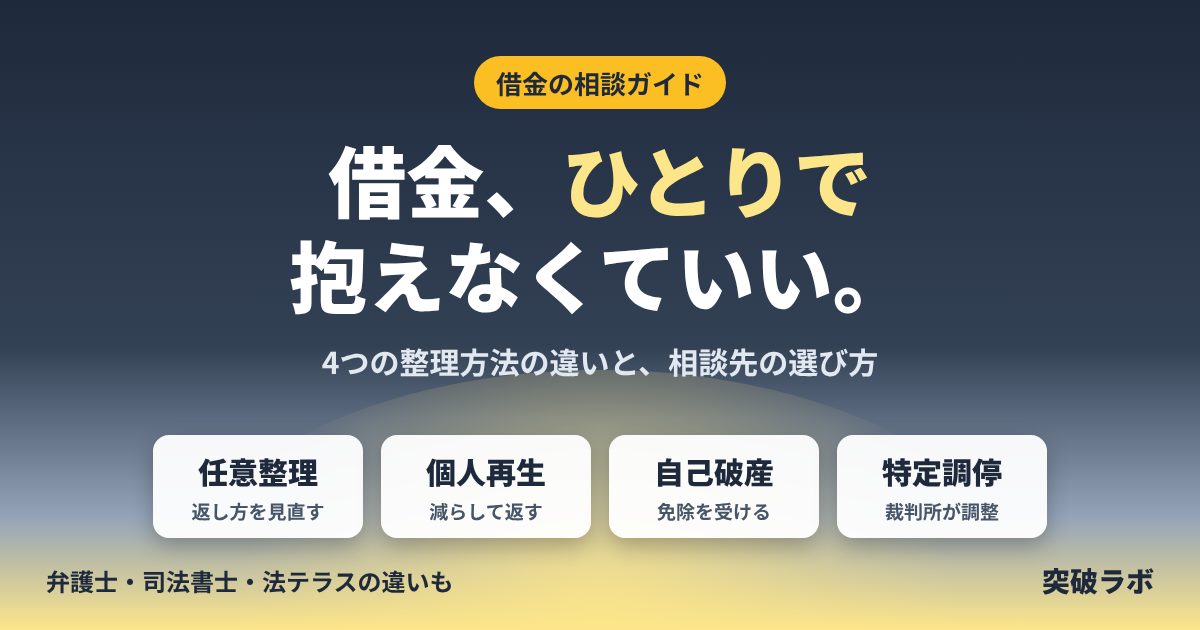
借金の整理には、借金を減らす・返し方を変える・免除を受けるなど、いくつかの方法があります。どれが合うかは、収入や財産、残したいものによって変わります。まずは方法の違いと、相談先の選び方を知るところから。
- 任意整理・個人再生・自己破産・特定調停の違いがひと目でわかる
- 弁護士・司法書士・法テラス、どこに相談すればいいかがわかる
- 相談前に準備しておくものがわかる
まずはセルフチェック
当てはまるものはありますか?
- 返済のために、別のカードや会社から借りている
- 毎月返しているのに、元金がほとんど減らない
- 返済日が近づくと、生活費が足りなくなる
- どこにいくら借りているか、全部は把握できていない
- 督促の電話や郵便を、開けずに放っている
ひとつでも当てはまるなら、借入先を増やす前に、今の借金を整理できないか一度相談してみる価値があります。
借金を整理する、4つの方法
「債務整理=自己破産」ではありません
ひと目でわかる比較表
表は横にスクロールできます
| 任意整理 | 個人再生 | 自己破産 | 特定調停 | |
|---|---|---|---|---|
| 裁判所 | 使わない | 使う(地方裁判所) | 使う(地方裁判所) | 使う(簡易裁判所) |
| 借金はどうなる | 利息や返済期間を見直す | 一定額まで減額 | 原則、支払い義務が免除 | 返済条件を調整 |
| 返済 | 続く(分割) | 続く(原則3年) | 原則なくなる | 続く(分割) |
| 住宅 | ローン以外を整理すれば残せる場合あり | 住宅を残せる制度あり | 手放すことが多い | ローン以外を整理すれば残せる場合あり |
| 主な相談先 | 弁護士・司法書士 | 弁護士・司法書士 | 弁護士・司法書士 | 自分で申立ても可 |
※一般的な特徴の整理です。実際にどの方法が合うか、どんな影響があるかは、収入・財産・借入の内容によって異なります。手続きを決める前に、必ず専門家に相談してください。債務整理をすると、内容に応じて信用情報機関に情報が登録され、一定期間、新たなローンやクレジットカードの審査に影響することがあります。
🤔自分はどれに当てはまる? 4つの方法の向き・不向きをくわしく見る ›どこに相談すればいい?
相談先を選ぶときは、費用も大事な判断材料です。任意整理・自己破産・個人再生ごとの費用の目安や、払えないときの法テラスの立替制度は「債務整理の費用はいくら?」にまとめています。
相談先によって、できることが違います
※行政書士は、債権者との交渉や裁判所の手続きの代理はできません。くわしくは「弁護士・司法書士・行政書士の役割の違い」で解説しています。
相談先の例
順位はつけていません。相談方法や費用は、各公式サイトで確認してください


東京弁護士会所属。任意整理・自己破産・個人再生・過払い金のほか、闇金・違法業者の相談も扱うと案内。相談受付は年中無休と公式サイトに記載。
相談の前に、手元にそろえておくもの
- 借入先の一覧:会社名と、それぞれの残高・毎月の返済額
- 延滞の有無:いつから、どこを払えていないか
- 収入と生活費:毎月の手取りと、家賃などの固定費
- 残したい財産:住宅・自動車とそのローンの有無
- 保証人:保証人・連帯保証人がついている借金があるか
全部わからなくても大丈夫です。請求書・カード・契約書・督促状など、手元にあるものを用意しておきましょう。相談の際は「総額でいくらかかるか」「追加費用が出る条件」もあわせて確認してください。
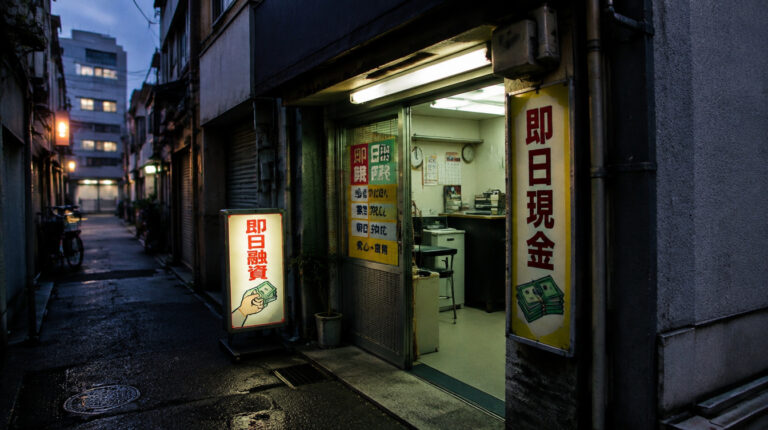
返済に追われていると、こうした言葉の業者に頼りたくなります。正規の登録を受けていない闇金の可能性があります。借りて返すを続ける前に、専門家に相談してください。手口と見分け方は「闇金の実態」で解説しています。
参考:法テラス「債務、貸付」、裁判所ウェブサイト。各事務所の情報は公式サイトの公開情報によります。費用・受付時間・取扱業務は変更される場合があるため、依頼前に必ず最新の案内と見積もりを確認してください。