【PR】この記事にはアフィリエイト広告を含みます。費用は公的機関・裁判所の公表資料をもとに整理しています(確認日:2026年10月21日)。個別の法律相談ではありません。
「債務整理をしたいけれど、費用が払えるか不安」。借金に困っているからこそ、まず気になるのがお金のことです。
債務整理の費用は、大きく分けて専門家(弁護士・司法書士)に払う費用と、自己破産・個人再生で裁判所に納める費用の2つです。この記事では、手続きごとの目安と、費用を払えないときの方法を、公的な資料をもとに整理します。
まず結論:手続きごとの費用の目安
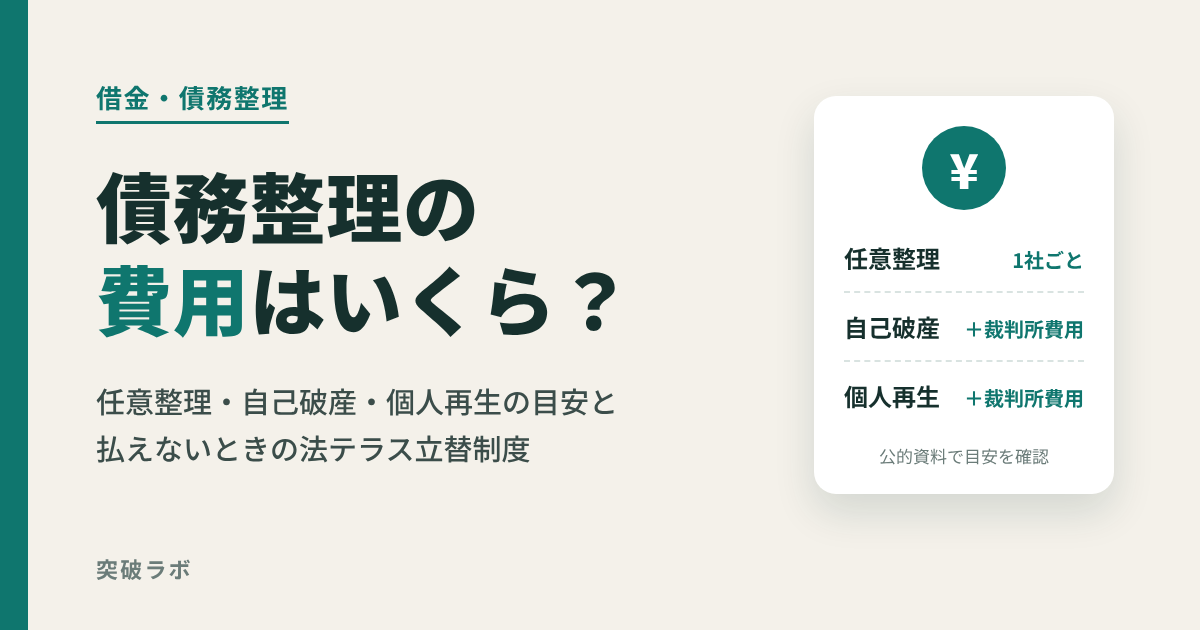
弁護士・司法書士の費用は事務所ごとに自由に決められるため、「全国一律の相場」はありません。ここでは、比べるときの基準になる法テラスの立替費用の目安と、裁判所に納める費用の例を並べます。
| 手続き | 専門家の費用(法テラス立替の目安) | 裁判所に納める費用(例) |
|---|---|---|
| 任意整理 | 1社 43,000円〜 5社 135,000円 |
なし(裁判所を使わない) |
| 自己破産 | 1〜10社 155,000円 11〜20社 177,000円 |
同時廃止:約1.8万円 管財事件:最低20万円+α |
| 個人再生 | 事務所・審査ごとに決定 | 約2.4万円〜 再生委員が付くと20万円以上加算 |
法テラスの金額は着手金と実費の合計(税込)で、実際の額は審査で決まります。裁判所の費用は東京地裁・札幌地裁の公表資料をもとにした例で、裁判所や事案によって異なります。
任意整理の費用
任意整理は、借りている会社(債権者)1社ごとに費用がかかるのが一般的です。整理する会社が増えるほど、費用も増えます。
弁護士には日弁連の報酬ルールがある
日本弁護士連合会(日弁連)は、2011年4月から債務整理の弁護士報酬に上限を設けています。主な内容は次のとおりです(いずれも消費税別)。
- 解決報酬金:1社あたり原則2万円以下(商工ローンは5万円以下)
- 減額報酬金:減らせた金額の10%以下
- 過払い金の報酬金:回収額の20%以下(裁判をした場合は25%以下)
- 着手金:上限の決まりはなし。ただし、管理手数料や引き直し計算の手数料などを別に取ることは原則禁止
また、依頼を受ける弁護士が原則として本人と直接面談することも決められています。
司法書士にも2025年から上限の基準
日本司法書士会連合会は2025年2月、「借金を必ず減らせる」と広告して高額な報酬を取る「借金減額ビジネス」を防ぐため、報酬の基準を決めました。消費者金融などへの任意整理は、着手金を含めて1社あたり5万円までとされ、各地の司法書士会で内規の改正が進んでいます。
なお、司法書士が代理で交渉できるのは、1社あたりの金額が140万円以下の場合に限られます。借金が大きい場合は弁護士に相談しましょう。詳しくは「弁護士・司法書士・行政書士の役割の違い」で説明しています。
「費用倒れ」に注意
任意整理で主に減るのは、将来の利息などです。借金が少ない会社まで整理すると、減る金額より費用のほうが大きくなる「費用倒れ」になることがあります。どの会社を対象にするかは、相談の段階で費用と減る見込みを比べて決めましょう。
自己破産の費用
自己破産は、専門家の費用に加えて、裁判所に納める費用がかかります。裁判所の費用は、手続きが「同時廃止」になるか「管財事件」になるかで大きく変わります。
- 同時廃止:処分する財産がほとんどない場合の手続き。東京地裁の例では、申立手数料1,500円、予納郵券4,400円、予納金11,859円です。
- 管財事件:財産の調査や処分のために破産管財人が選ばれる手続き。東京地裁の例では、予納金が最低20万円に加えて18,543円かかります。
どちらになるかは、財産の有無や借金の原因などで裁判所が判断します。管財事件になると費用が大きく増えるため、相談時に見通しを確認しておきましょう。
個人再生の費用
個人再生も、専門家の費用と裁判所の費用がかかります。札幌地裁の例では、申立手数料が1万円、予納金が13,744円です。さらに、手続きを監督する「個人再生委員」が選ばれる場合は、予納金が213,744円になります。
個人再生委員を選ぶかどうかの運用は裁判所によって違います。申し立てる裁判所での扱いを、依頼先に確認しましょう。
費用はいつ払う?分割はできる?
弁護士や司法書士が依頼を受けて、債権者に「受任通知」を送ると、貸金業者は原則として本人に直接取り立てできなくなります。そのため多くの事務所では、それまで返済に回していたお金で、費用を分割で払っていく形をとっています。
分割に応じるか、月々いくらか、着手金を先に払う必要があるかは事務所によって違います。相談のときに、総額・支払い時期・分割の可否を書面で確認しておくと安心です。
費用が払えないときは法テラスの立替制度
法テラス(日本司法支援センター)は、経済的に余裕のない人のために、弁護士・司法書士の費用を立て替える制度を設けています。立て替えてもらった費用は、法テラスに分割で返していきます。
利用するには、次の3つの条件を満たす必要があります。
- 収入や資産が一定の基準以下であること
- 勝訴の見込みがないとはいえないこと
- 民事法律扶助の趣旨に合うこと
生活保護を受けている人も利用でき、受給中は返済が猶予されます。手続きがすべて終わった後も生活保護を受けている場合は、返済の免除を申請できます。
任意整理の立替費用の目安は、次のとおりです(着手金+実費、税込)。
| 債権者の数 | 着手金 | 実費 | 合計 |
|---|---|---|---|
| 1社 | 33,000円 | 10,000円 | 43,000円 |
| 2社 | 49,500円 | 15,000円 | 64,500円 |
| 3社 | 66,000円 | 20,000円 | 86,000円 |
| 4社 | 88,000円 | 20,000円 | 108,000円 |
| 5社 | 110,000円 | 25,000円 | 135,000円 |
| 6〜10社 | 154,000円 | 25,000円 | 179,000円 |
自己破産の立替費用の目安は、債権者1〜10社で155,000円、11〜20社で177,000円、21社以上で210,000円です。いずれも実際の金額は審査で決まり、事件の内容によって増減することがあります。
安さだけで選ばない:依頼前に確認したいこと
「借金が必ず減る」「誰でも減額できる」とうたう広告で人を集め、高額な費用を請求するトラブルが各地で起きています。依頼先を選ぶときは、次の点を確認しましょう。
- 依頼を受ける弁護士・司法書士本人と面談できるか
- 費用の総額と内訳(着手金・報酬金・実費)を書面で説明してくれるか
- 減る見込みだけでなく、デメリットや費用倒れの可能性も説明してくれるか
- 途中で追加の手数料がかからないか
債務整理のデメリットや手続きの違いは「債務整理とは?4つの方法の違いとデメリット」、相談先の比較は「借金の返済がつらいときの相談ガイド」にまとめています。
なお、「債務整理中でも借りられる」とうたう業者には注意が必要です。正規の貸金業者でない闇金の可能性があります。詳しくは「闇金の実態とは?」をご覧ください。