【PR】本記事にはアフィリエイト広告を含みます。
「他では借りられない人でも即日融資」「審査なし」「ブラックでもOK」。こうした言葉で近づいてくる違法な貸金業者、いわゆる闇金は、店舗型だけでなくSNSやウェブ広告、メッセージアプリなどにも姿を変えて入り込んでいます。この記事では、闇金の実態、典型的な手口、SNS上の個人間融資の危険、見分け方、関わってしまったときの対処を整理します。
闇金とは?正規の貸金業者との違い
日本で貸金業を営むには、主たる営業所の所在地に応じて財務局長または都道府県知事の登録を受ける必要があります。登録を受けずに反復継続して貸付けを行う業者は、正規の消費者金融とは別物です。金融庁も、無登録業者からは借入れをしないよう注意喚起しています。
厄介なのは、闇金が最初から「闇金です」と名乗るわけではないことです。実在する会社名に似た名称を使ったり、架空の登録番号や別業者の登録番号を表示したりする例も金融庁から公表されています。見た目がきれいなウェブサイトだから安全、登録番号らしきものが書いてあるから安全、とは限りません。
銀行・消費者金融・信販会社など正規の借入先の違いは、「銀行・消費者金融・信販会社の違い」で整理しています。
闇金の典型的な手口
闇金の入口は、「少額だから大丈夫」「一度だけなら返せる」という心理につけ込むことです。審査が甘いことを強調して連絡させ、氏名、勤務先、家族や知人の連絡先などを聞き出したうえで、短期間の返済を迫る形が典型です。
また、実際の融資より前に「保証料」「信用情報の登録料」「手数料」などの名目で振込みを求めるケースにも注意が必要です。金融庁は、融資実行前にこうした名目で金銭を要求される場合、詐欺である可能性が極めて高いとして注意を促しています。
一度連絡先を渡すと、電話やメッセージを繰り返し受けたり、別の違法業者に情報が流れたりするおそれもあります。「借りる前の段階」でも個人情報を渡さないことが重要です。
違法な高金利と取り立ての実態
闇金では、法令上認められない高い利息や、非常に短い周期での返済を求められることがあります。少額の借入れでも返済を重ねるうちに資金繰りが崩れ、別の業者から借りて返すという悪循環に入りやすいのが問題です。
さらに、返済が遅れると本人への連絡だけでなく、勤務先や家族など周囲への連絡をちらつかせて心理的な圧力をかけるケースがあります。こうした状況では、「今日だけ払えば静かになる」と支払いを続けるほど問題が長期化することもあります。自分だけで交渉し続けず、早い段階で専門家や公的な相談窓口につなぐことが大切です。
SNSの「個人間融資」に注意
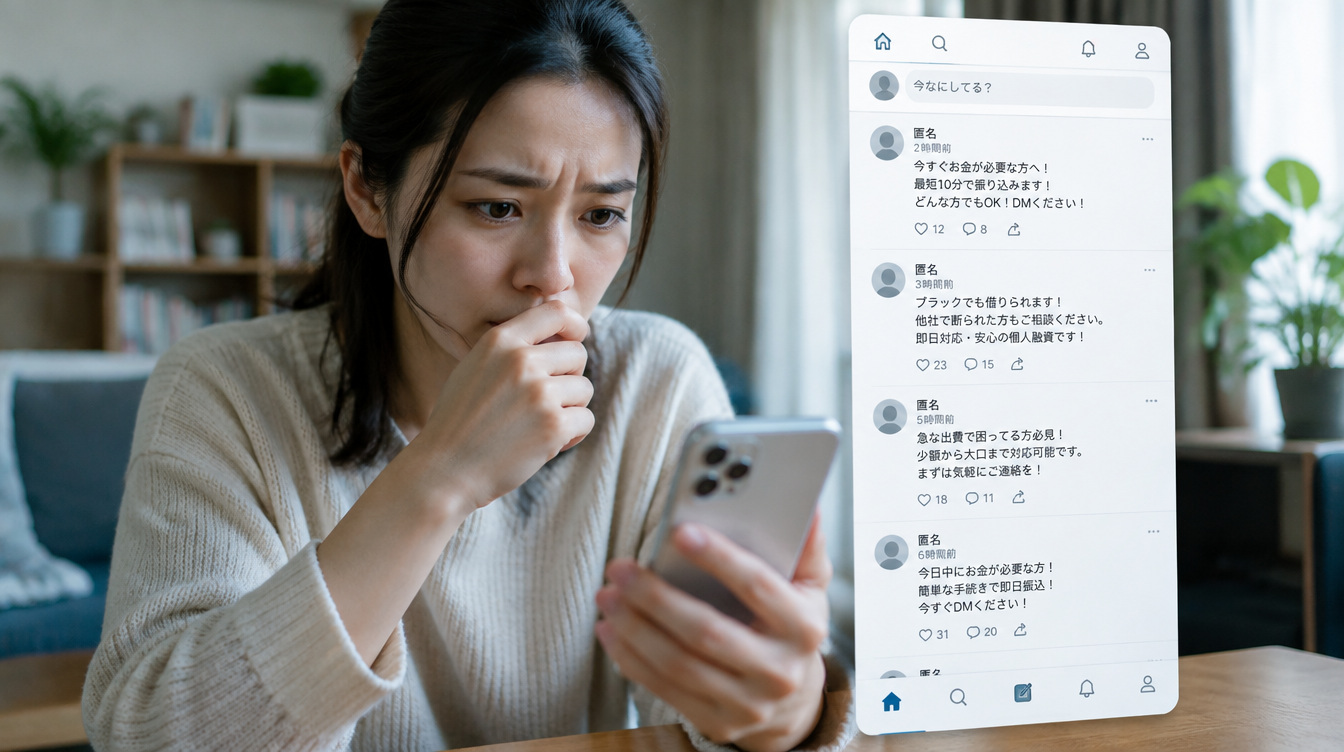
最近は「個人融資」「お金貸します」などの言葉でSNS上から接触する形にも注意が必要です。金融庁は、個人であっても反復継続する意思をもって貸付けを行えば貸金業に該当し得ること、不特定多数にSNSで融資を勧誘する行為が貸金業法に抵触する場合があることを注意喚起しています。
「個人だから金融会社より気楽」と考えるのは危険です。違法な高金利の貸付けだけでなく、本人確認書類や勤務先、家族情報などを渡したことで別の犯罪やトラブルに巻き込まれる可能性も指摘されています。SNSのプロフィールやフォロワー数だけで信用しないようにしましょう。
闇金を見分けるチェックポイント
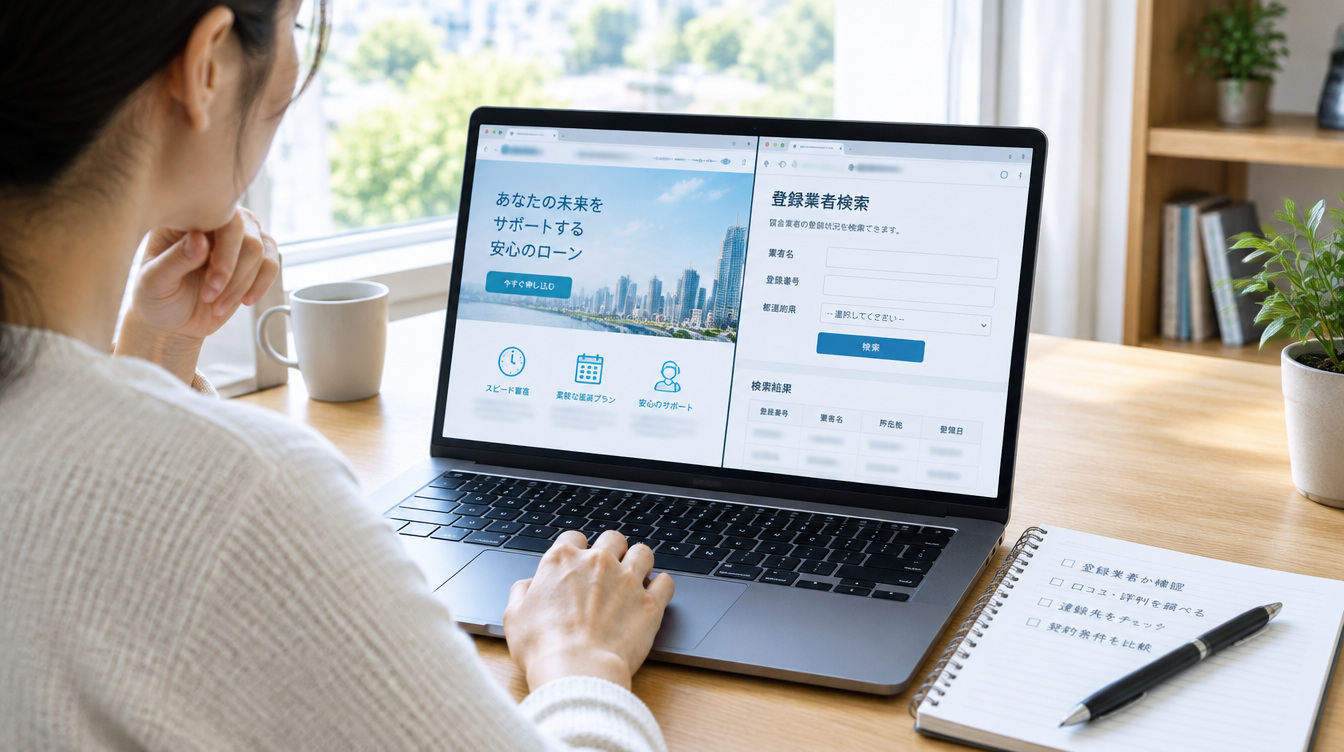
第一に確認したいのは、貸金業者として正式に登録されているかです。 金融庁の「登録貸金業者情報検索サービス」などで、会社名だけでなく登録番号、所在地、電話番号が一致するか確認します。番号が書かれているだけでは不十分で、登録番号を詐称する業者もあります。
「審査なし」「誰でも融資」「ブラックOK」を過度に強調する、融資前に保証料や手数料を振り込ませる、連絡先が携帯電話やSNSだけ、契約内容を明確に示さないといった場合は特に警戒が必要です。
金融庁は、警告を行った無登録業者の一覧も公開しています。ただし、その一覧に名前がないことは安全の証明ではありません。掲載されていない無登録業者もあり得るため、登録情報そのものを確認することが基本です。
金融庁の注意喚起は、「違法な金融業者にご注意!」、SNS上の個人間融資については「SNS等を利用した『個人間融資』にご注意ください!」で確認できます。
闇金に関わってしまったときの対処法
すでに借りてしまった、しつこい連絡を受けている、家族や勤務先に連絡すると言われている場合は、一人で解決しようとせず、弁護士、警察、公的相談窓口などに早めに相談してください。振込みをしてしまった場合には、振込先の金融機関への連絡が必要になることもあります。
また、通常の消費者金融などへの返済も含めて家計全体が行き詰まっている場合は、闇金への対応だけでなく、任意整理、個人再生、自己破産など正規の債務整理を検討する場面もあります。債務整理の全体像は「債務整理とは?4つの方法の違い」、自己破産と家・車の扱いは「自己破産すると持ち家やマイカーは処分される?」で解説しています。
シン・イストワール法律事務所の債務整理・闇金相談の特徴を見る


関連記事: 借入先と金融機関の種類 / 債務整理とは / 自己破産と家・車 / シン・イストワール法律事務所
闇金は「最後の貸し手」ではなく、生活再建をさらに難しくする入口になり得ます。返済が苦しくなった段階で、違法業者に向かう前に、正規の相談先や債務整理の選択肢を確認することが重要です。
専門家選び: 債務整理における弁護士・司法書士・行政書士の役割の違い


コメント
コメント一覧 (3件)
[…] 借入先によって債務整理で確認すべき点は異なります。銀行、消費者金融、信販会社などの違いは、「銀行・消費者金融・信販会社の違い」で整理しています。違法な貸金業者については、「闇金の実態」もあわせてご覧ください。 […]
[…] 法律上必要な登録をせずに貸付を行ったり、違法な高金利を請求したりする業者は、一般にヤミ金融(闇金)と呼ばれます。典型的な手口やSNS個人間融資の危険、対処法は「闇金の実態」で詳しく解説しています。 […]
[…] シン・イストワール法律事務所の特徴・費用・相談方法を見る闇金の実態・手口・対処法を見る […]