「審査に落ちた。もしかして自分はブラックリストに載っている?」
「債務整理をしてから5年たったけれど、記録はもう消えたのだろうか」
そんな不安を抱えたまま、また申し込んで落ちる……をくり返していませんか。実は、ブラックリストかどうかは、自分のスマホで確かめられます。この記事では、いちばん多くの人が使う「CIC(シー・アイ・シー)」の開示のやり方と、届いた報告書のどこを見ればいいのかを、はじめての人にもわかるように整理しました。
この記事の結論
- 「ブラックリスト」という名簿はなく、正体は信用情報機関に登録された「異動」の記録
- 確認する方法は、信用情報機関への本人開示だけ(無料で確認できる方法はない)
- CICならスマホから500円、その場でPDFを受け取れる(マイナンバーカードが必要)
- 報告書は「返済状況」欄の「異動」と「保有期限」を見ればまず十分
ブラックリストとは?名簿ではなく「異動」の記録のこと
よく「ブラックリストに載る」と言いますが、どこかに「ブラックリスト」という名簿があるわけではありません。実際には、クレジットカードやローンの利用状況を記録している「信用情報機関」に、「異動」という記録がついた状態をそう呼んでいます。
カード会社や銀行は、申し込みを受けると信用情報機関の記録を照会して審査をします。そこに「異動」があると、「約束どおりに返せなかった人」と判断され、審査に通りにくくなるのです。
異動が登録される主なケースは次のとおりです。
- 長期の延滞(一般に、支払日から61日以上または3か月以上の延滞が目安とされています)
- 保証会社による代わりの支払い(代位弁済・保証履行)
- 任意整理・個人再生・自己破産などの債務整理
数日の支払い忘れですぐに「ブラック」になるわけではありません。ただし、延滞をくり返すと入金状況の記録に残り、審査で不利に見られることはあります。
ブラックリストを確認する方法は「信用情報の開示」だけ
自分の記録を確かめる正式な方法は、信用情報機関に本人開示を申し込むことです。手数料がかかり、無料で確認できる方法はありません。「無料でブラック診断」などをうたうサイトは、信用情報そのものを見ているわけではないので注意してください。
日本の信用情報機関は3つ
| 機関 | 主な加盟会社 | こんな人は確認を |
|---|---|---|
| CIC(シー・アイ・シー) | クレジットカード会社、信販会社、携帯電話の分割払い、後払いサービスなど | カードの滞納、スマホ代の分割の滞納、債務整理をした人 |
| JICC(日本信用情報機構) | 消費者金融、クレジットカード会社など | 消費者金融(カードローン)から借りていた人 |
| KSC(全国銀行個人信用情報センター) | 銀行、信用金庫、銀行系カード会社など | 銀行カードローンや住宅ローン・マイカーローンを使っていた人 |
延滞などの重要な情報は3つの機関で共有されていますが、くわしい記録は機関ごとに異なります。まずはCICから確認し、消費者金融を使っていたならJICC、銀行のローンを使っていたならKSCも、という順番がおすすめです。
CIC開示のやり方|スマホで500円、その場で確認できる
CICのインターネット開示は、スマホだけで申し込みから受け取りまで完了します。2025年10月の再開以降、マイナンバーカードによる本人確認が必須になりました。
用意するもの
- インターネットが使えるスマートフォン(初回はスマホのみ)
- カード会社などに届け出ている電話番号(CICに登録されている番号)
- 署名用電子証明書が有効なマイナンバーカード(暗証番号も必要)
電話番号は「今使っている番号」ではなく、カード会社などに登録してある番号で照会されます。番号を変えたのにカード会社へ届けていない場合、正しく開示されないことがあります。
手数料と受付時間
| 手数料 | 500円(PayPay、楽天ペイ、クレジットカード、キャリア決済) |
|---|---|
| 受付時間 | 毎日 8:00〜21:45 |
| 受け取り | 開示報告書(PDF)をその場でダウンロード |
| 再開示 | 初回から96時間以内は同じ内容で無料で再開示できる |
手順
- 「マイナPocket」アプリをスマホに入れる:CICの本人確認に使うアプリです。
- CIC公式サイトの「インターネットで開示する」へ進む:利用条件を確認します。
- マイナンバーカードで本人確認:アプリでカードを読み取り、暗証番号を入力します。
- 氏名・住所などを入力:スコア(クレジット・ガイダンス)も見たい場合は希望欄にチェックします。
- 手数料500円を支払う
- 開示報告書をダウンロード:表示されたら5分以内にダウンロードします。保存を忘れても96時間以内なら無料で再開示できます。
マイナンバーカードがない場合は郵送で
マイナンバーカードがない人は、郵送で申し込めます。手数料は1,500円で、コンビニで買う「開示利用券」かゆうちょ銀行の「定額小為替証書」で支払います。申し込みから1週間〜10日ほどで報告書が届きます。
JICC・KSCの開示方法と手数料
| 機関 | ネット・スマホ | 郵送 | 受け取りまで |
|---|---|---|---|
| CIC | 500円(マイナンバーカード必須) | 1,500円 | ネットは即時、郵送は1週間〜10日ほど |
| JICC | 700円(スマホアプリ、マイナンバーカード必須) | 1,960円 | アプリで受け取り |
| KSC | 800円(スマホ・PC、マイナンバーカード必須) | 2,403円(コンビニで利用券を購入) | 即時は不可。数日以上かかる |
※JICCの料金は2025年11月の改定時点、CIC・KSCは2026年10月時点の公式案内にもとづきます。料金や手順は変わることがあるので、申し込む前に各機関の公式サイトで確認してください。KSCは現在申し込みが増えており、通常より日数がかかると案内されています。
開示報告書の見方|まずはこの3つだけ見ればいい
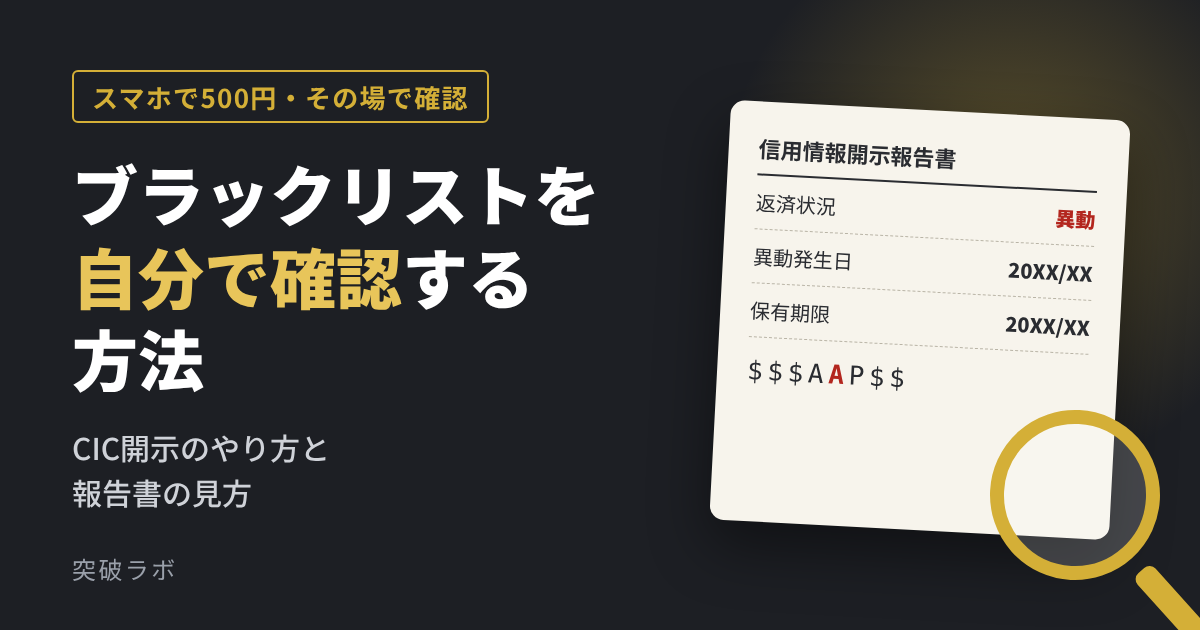
CICの報告書は項目が多く、はじめて見ると戸惑います。ブラックかどうかを知りたいだけなら、契約ごとのページの次の3か所を見れば十分です。
①「返済状況」欄に「異動」があるか
いちばん大事なのがここです。「異動」と書かれていれば、それがいわゆるブラックの状態です。あわせて「異動発生日」も確認しましょう。空欄なら、その契約に異動はついていません。
②「入金状況」の記号
過去24か月分の支払いの様子が、1か月ごとの記号で並んでいます。
| 記号 | 意味 | 気にすべき? |
|---|---|---|
| $ | 請求どおり(またはそれ以上)入金された | 問題なし |
| - | 請求も入金もなかった(利用なし) | 問題なし |
| (空欄) | カード会社から更新がなかった | 問題なし |
| P | 請求額の一部だけ入金された | 注意 |
| R | 本人以外から入金があった | 内容による |
| A | 本人の事情で入金がなかった(未入金) | 要注意 |
| B | 本人以外の事情で入金がなかった | 内容による |
| C | 入金がなかった理由がわからない | 内容による |
異動がなくても「A」が何度も並んでいると、審査で不利に見られることがあります。
③「保有期限」=いつ記録が消えるか
その契約の情報がいつまで残るかを示す欄です。ここに書かれた年月を過ぎると、記録は自動的に削除されます。
おまけ:クレジット・ガイダンス(信用スコア)
CICでは2024年11月から、信用情報をもとにした「指数」(3桁のスコア)と「算出理由」も確認できるようになりました。開示の申し込み時に希望すると、報告書に表示されます。年収や勤務先などは含まれず、支払い状況や残高などの取引の事実から計算されています。
ブラックリストはいつ消える?
CICのクレジット情報は「契約期間中および契約終了後5年間」保有されます。任意整理の場合は、完済や契約終了からおおむね5年が一つの目安です。
ただし、自己破産や個人再生をした場合は注意が必要です。銀行系のKSC(全国銀行個人信用情報センター)には、官報に載った破産・民事再生の情報が手続開始決定日から最長7年登録されます。CICの記録が消えていても、銀行のローン審査ではこの記録が見られることがあります。
なお、CICの申込情報(どの会社に申し込んだか)は照会日から6か月間残ります。審査に落ちた直後に何社も申し込むと、その記録が重なって「お金に困っている人」と見られやすくなります。落ちたら申し込みを重ねず、まず開示で原因を確かめるのが近道です。
「保有期限」が空欄で、いつまでも消えない場合
債務整理のあとでも、カード会社側の更新が止まって保有期限が空欄のままになっているケースがあります。完済や和解の内容と記録が合わないときは、登録しているカード会社などに問い合わせ、必要なら手続きをした弁護士・司法書士に相談しましょう。信用情報の訂正は、原則として登録した会社が行います。
よくある質問
無料でブラックリストを確認する方法はありますか?
ありません。正式に確認できるのは各信用情報機関への本人開示だけで、CICのネット開示(500円)がもっとも安く早い方法です。
開示すると、審査で不利になりますか?
本人が自分の情報を開示しても、それが原因で審査に不利になることはありません。気になったら、申し込みの前に確認しておくほうが安全です。
家族や他人がブラックかどうか調べられますか?
信用情報は本人のものなので、他人が勝手に見ることはできません。代理人や相続人による開示は、委任状などをそろえて郵送で申し込む必要があります。
ブラックを早く消す方法はありますか?
正しく登録された記録を、保有期限より前に消す方法はありません。「消せます」とうたう業者は信用しないでください。ただし、事実と違う登録(誤登録)であれば、登録した会社に訂正を求められます。
ブラックでも借りられる、という広告は本当ですか?
「審査なし」「ブラックでもOK」をうたう貸し手の多くは違法な闇金です。一度関わると、借金がさらに大きくなります。詳しくは闇金の実態と対処法をご覧ください。
異動があったときに考えたいこと
開示して「異動」の文字を見ると、落ち込むかもしれません。でも、原因がはっきりすれば、次に何をすればいいかも見えてきます。何年待てばいいのか、それまでの間どう暮らすのかを、一つずつ決めていけばいいのです。
- カードがいつ作れるかの目安は債務整理後クレジットカードは何年で作れる?
- ローンや借り入れの目安は債務整理後いつから借りられる?
- 賃貸契約や家族への影響は債務整理後の生活はどうなる?
- いま返済が苦しいなら借金の返済がつらいときの相談ガイド
「見るのが怖い」という気持ちは自然なものです。けれど、わからないまま申し込みと不合格をくり返すより、500円で現状を知るほうが、ずっと早く次の一歩を踏み出せます。