【広告】この記事にはアフィリエイト広告を含む場合があります。
返済が厳しくなってきた方へ: 債務整理の4つの方法と違いを確認する


借金の相談をするとき、「銀行から借りた」「サラ金から借りた」「カードのリボ払いがある」など、借入先によって呼び方が違います。
しかし、一般の人にとっては銀行・消費者金融・信販会社・クレジットカード会社・信用金庫などの違いは少し分かりにくいものです。
この記事では、借金や債務整理に関係する主な金融機関・貸し手の種類を整理します。
金融機関・貸し手の主な分類
1.銀行
銀行は、預金を受け入れたり、企業や個人に融資したりする金融機関です。
個人向けでは、住宅ローン、自動車ローン、教育ローン、カードローンなどがあります。
代表的なものには、都市銀行、地方銀行、ネット銀行などがあります。
銀行カードローンは消費者金融のカードローンと似ていますが、銀行は銀行法にもとづいて業務を行い、消費者金融とは法的な位置づけが異なります。
2.信用金庫・信用組合
信用金庫や信用組合は、地域の住民や中小企業などを主な対象とする金融機関です。
銀行と同様に預金や融資を扱いますが、株式会社である銀行とは組織の仕組みが異なります。
個人向けローンや事業資金の借入先になっている場合があります。
3.消費者金融
消費者金融は、個人向けの無担保融資を中心に行う貸金業者です。
一般に「サラ金」と呼ばれることもありますが、これは「サラリーマン金融」を略した古い呼び方です。現在は消費者金融という呼び方が一般的です。
銀行と違い、消費者金融は貸金業法にもとづいて貸付業務を行います。
代表的なサービスとして、カードローン、キャッシングなどがあります。
4.信販会社
信販会社は、商品の分割払い、ショッピングクレジット、オートローンなどを扱う会社です。
たとえば、自動車や家電などを分割払いで購入した際、販売店ではなく信販会社に対して返済しているケースがあります。
クレジットカードを発行している信販会社もあります。
5.クレジットカード会社
クレジットカード会社は、ショッピング利用代金の立替払い、リボ払い、分割払い、キャッシングなどを扱います。
債務整理では、次の2つを分けて考える必要があります。
- ショッピング債務:買い物代金の立替分
- キャッシング債務:現金を借りた分
どちらも返済が困難になれば債務整理の対象となり得ます。
6.リース会社
リース会社は、車両、機械、設備などを利用者に貸し出し、利用料を受け取る会社です。
ローンとは違い、契約の内容によっては物の所有権がリース会社側にあります。
事業者の債務整理では、銀行借入だけでなくリース契約も確認する必要があります。
7.住宅ローン会社・保証会社
住宅ローンでは、銀行などの金融機関だけでなく、保証会社が関係していることがあります。
返済ができなくなると、保証会社が銀行へ代わりに返済し、その後、保証会社から借主へ請求が移ることがあります。これを一般に代位弁済といいます。
そのため、債務整理では「最初に借りた銀行」と「現在請求している会社」が違うことがあります。
8.債権回収会社(サービサー)
返済が長期間滞った場合などには、元の金融機関から債権回収会社へ債権が譲渡されたり、回収業務が委託されたりすることがあります。
この場合、現在の債権者がどこなのかを通知書などで確認する必要があります。
9.公的金融機関・公的貸付
借金には、民間企業からの借入だけでなく、公的な貸付もあります。
たとえば、日本政策金融公庫の融資、奨学金、社会福祉協議会の貸付などです。
これらは一般の消費者金融や銀行ローンと条件や取扱いが異なる場合があります。
10.ヤミ金融
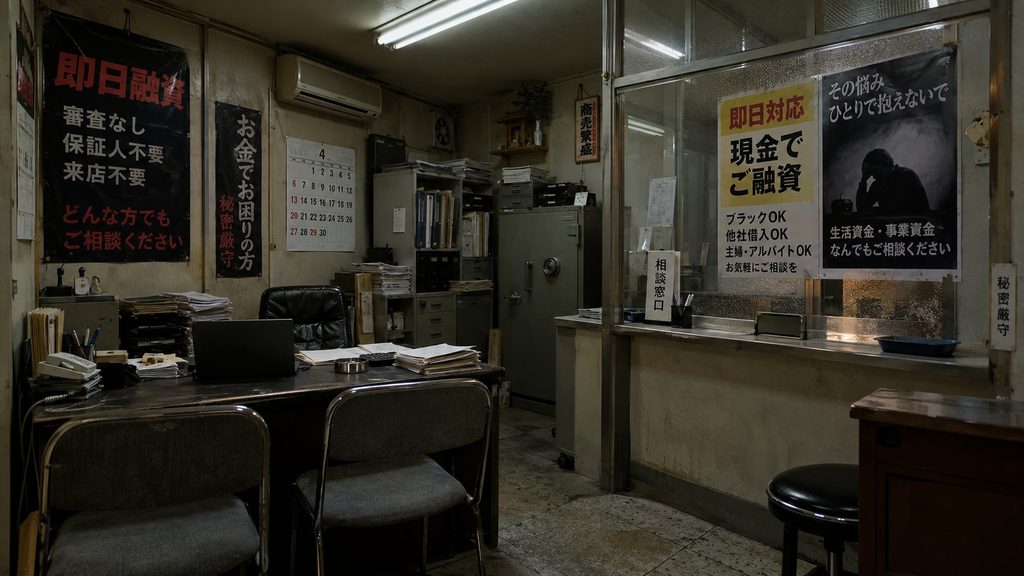
法律上必要な登録をせずに貸付を行ったり、違法な高金利を請求したりする業者は、一般にヤミ金融(闇金)と呼ばれます。
ヤミ金融は通常の消費者金融とはまったく別物です。
「消費者金融=闇金」ではありません。正規の消費者金融は、貸金業者として登録を受けて営業しています。
銀行と消費者金融の大きな違い
| 分類 | 主な根拠法 | 主な業務 |
|---|---|---|
| 銀行 | 銀行法 | 預金・融資・決済など |
| 消費者金融 | 貸金業法 | 個人向け融資など |
| 信販会社 | 割賦販売法・貸金業法など | 分割払い・クレジット・融資など |
債務整理では「誰から借りたか」が重要
債務整理を検討するときは、借金の総額だけでなく、債権者が誰なのかを整理することが重要です。債務整理そのものの種類や違いは、「債務整理とは?任意整理・個人再生・自己破産・特定調停の違い」で詳しく解説しています。
たとえば、次のように一覧にすると分かりやすくなります。
- 銀行カードローン
- 消費者金融
- クレジットカードのリボ払い
- クレジットカードのキャッシング
- 自動車ローン
- 住宅ローン
- 奨学金
- 個人からの借入
同じ「借金」でも、担保、保証人、所有権、保証会社の有無などによって対応が変わるためです。
まずは借入先を一覧にする
債務整理を考える際には、手元のカード、請求書、利用明細、督促状、銀行口座の引落記録などを確認し、借入先を一覧にすることから始めると整理しやすくなります。
「どこからいくら借りているか分からない」という状態でも、資料を集めていけば全体像が見えてきます。
関連記事
この記事は金融機関や貸し手の一般的な分類を説明するもので、個別の法律相談ではありません。


コメント
コメント一覧 (3件)
[…] 借入先によって債務整理で確認すべき点は異なります。銀行、消費者金融、信販会社などの違いは、「銀行・消費者金融・信販会社の違い」で整理しています。 […]
[…] 銀行・消費者金融・信販会社の違い […]
[…] 銀行・消費者金融・信販会社の違い […]